做独立站这些年,关于收款,常听到一句:“Jason,有没有手续费低、成功率高、结算又快的通道?”
最近我梳理了90组跨境支付相关名称,又查了全球机构的公开资料。越查越觉得,这事没法只看报价。有的机构负责信用卡收单,有的只是把海外的钱转回来,有的替商家对接上游,还有的卖的是支付系统。名字都带一个“Pay”,干的活却完全不同。
对独立站卖家来说,问题不是少认识几家公司,而是没问清对方负责哪一段,就接上了通道。
01
全球支付巨头的生意那么大,为什么你的店未必能用?
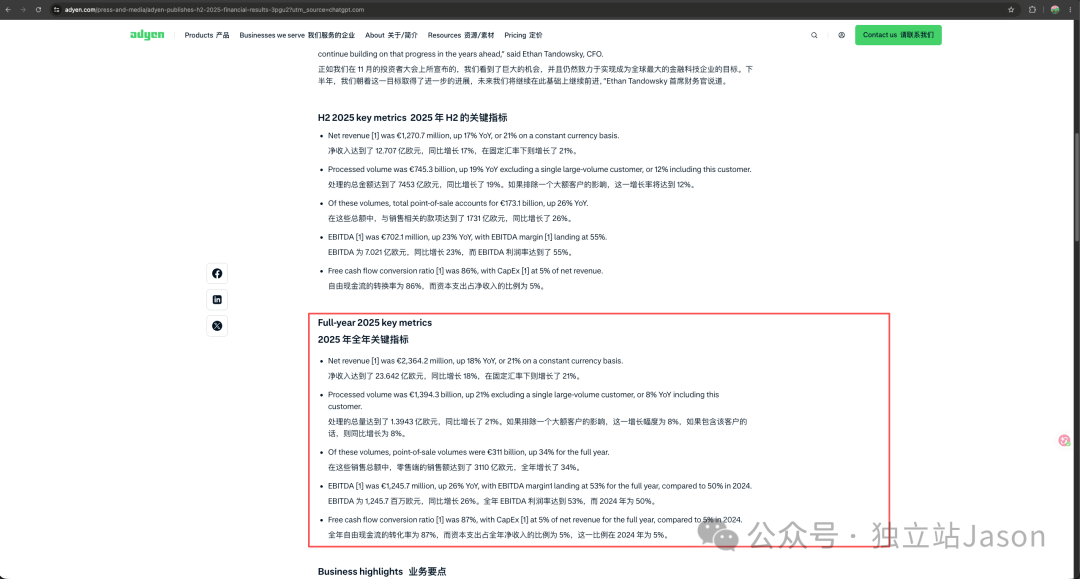
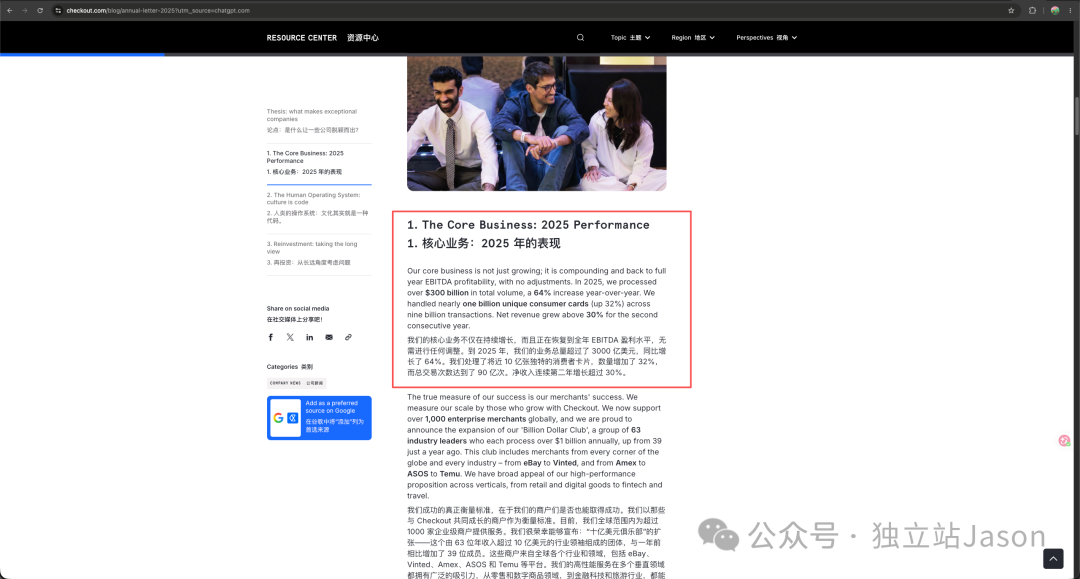
先看两个数字。Adyen公布的2025年处理交易额约1.394万亿欧元;Checkout.com公布的同期处理规模超过3000亿美元。这规模确实厉害。Stripe、Worldpay、Nuvei也都有成熟的在线支付业务。
Adyen公布的2025年度支付处理规模,全年约1.394万亿欧元。数据来源:Adyen官方业绩公告。
https://www.adyen.com/press-and-media/adyen-publishes-h2-2025-financial-results-3pgu2?utm_source=chatgpt.com
但规模大,和适合谁做,是两回事。一家服务大型品牌的支付机构,不一定愿意承接刚起步、月销几万美元的小站;品类、主体所在地、拒付风险,比名气更重要。
Checkout.com2025年全年支付处理交易额:超过3000亿美元。
https://www.checkout.com/blog/annual-letter-2025?utm_source=chatgpt.com
还有个现实问题:Shopify官方明确,中国大陆商家不能直接使用Shopify Payments,需要接入符合条件的第三方服务商。国外支付公司官网写着“全球收单”,不等于深圳一家大陆主体的店铺点一下就能开通。
02
我把支付公司分成五类,差别一下就出来了
例如Adyen、Stripe、Checkout.com、Worldpay、Nuvei。它们的价值在支付网络、跨市场服务、风控和技术能力,但商户准入有自己的门槛。
例如AsiaBill、Oceanpayment、UseePay、连连全球收单、PingPong Checkout。它们有公开的独立站收单或Shopify接入资料。连连官方明确表示,大陆及香港注册公司可以提出全球收单申请,但最终仍要审核网站、品类及主体。
例如dLocal、EBANX、PayerMax、2C2P、Xendit。做美国,信用卡很重要;做巴西、东南亚,消费者惯用的本地支付方式可能直接影响结账体验。别拿一套美国收银台,去应付所有国家。
有人自己有相关资质,有人是上游机构授权的合作方,也有人帮商家做技术接入和售后。这些角色不能凭品牌大小判断,更不能看见一个支付后台就认定它自己在收单。
Primer、Spreedly偏向连接多家支付服务商;Payoneer、WorldFirst则有跨境回款和资金管理产品。把海外结算款收回来,和让消费者当场刷卡付款,是两门不同的业务。
03
客户刷了卡,真正该问的是钱由谁负责
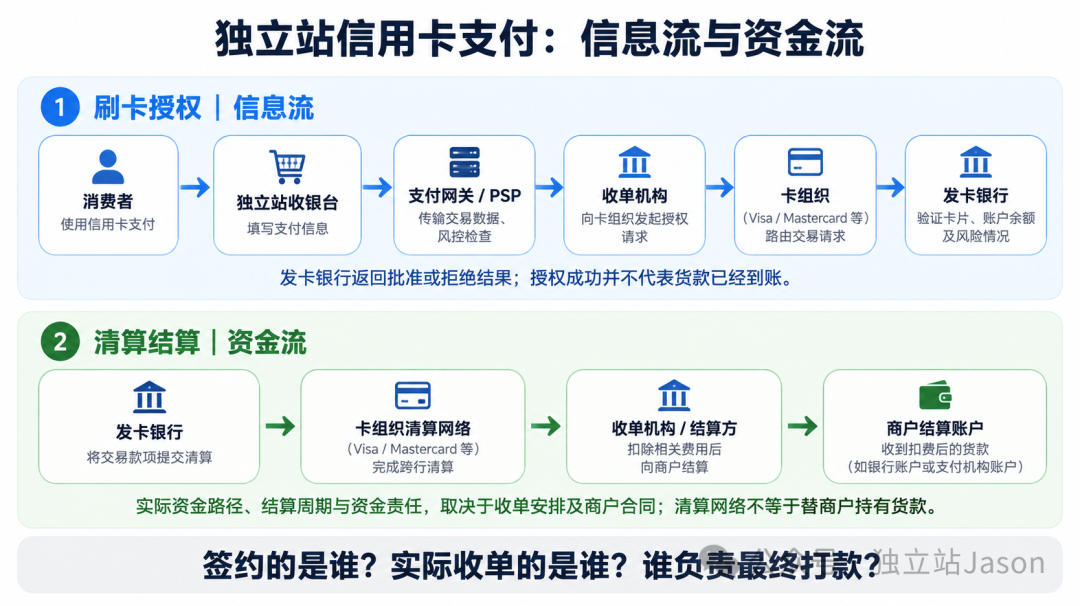
假设你在深圳经营Shopify站,美国客户拿Visa卡下单。交易可能经过支付网关、收单机构、卡组织和发卡银行,授权成功以后,还涉及清算、结算及争议处理。
如果又接了渠道服务商,展示的品牌未必是实际收单或结算主体。
所以我现在看合作方案,会特别关心四件事:合同跟谁签?上游收单方是谁?谁负责打款?出现拒付、风险预留或终止合作时,究竟按哪份条款处理?
保证金就是个好例子。AsiaBill公开资料曾介绍120天循环保证金政策,也公布过针对符合条件商户的更短周期方案。这说明即使同一家机构,也不能只截取一个数字当成统一待遇。比例、释放日期和终止条款,都要写清楚。
04
中间商为什么一直存在?这里面也有真本事
有些老铁一听“代理”,马上觉得多了一层人,就是多被收一道钱。我倒不这么看。
Visa本身就有支付服务聚合商等合作模式,允许符合规则的第三方在收单机构支持下服务商户。对一些不熟悉跨境审核、技术接入的中小卖家来说,有经验的服务商确实可能省掉不少沟通成本。
但服务值不值钱,不能靠销售一句“上游很稳”来判断。能否提供可核验的授权关系、清楚的合同主体、完整的费用表,以及真正有人处理争议,才是分水岭。要是问到资金由谁结算,对方就开始打太极,再低的费率也得谨慎。
以前大家找通道,一开口就问几个点。现在我更想先问:你究竟在和谁做生意,出了问题又能找到谁?
支付这行不缺名字响亮的大公司,也不缺能帮卖家跑通流程的小服务商。真正难的是把每一笔钱的去向、每一份责任的归属弄明白。广告烧出去是真钱,客户付进来的也是真钱,这件事没必要靠运气。
国际信用卡收单、支付代理、PayPal、Stripe、独立站收款